De ce discutăm tot mai des despre pensii private
Pentru cei mai mulți români, pensia de stat rămâne principala sursă de venit după retragerea din activitate. Problema este că ea se plătește din contribuțiile celor care lucrează astăzi, iar raportul dintre salariați și pensionari devine tot mai apăsat pe măsură ce populația îmbătrânește și o parte din tineri lucrează în străinătate. Concret, pensia publică acoperă de regulă doar o parte din ultimul salariu, iar diferența dintre nivelul de trai din timpul carierei și cel de la pensie poate fi semnificativă.
Aici intervin pensiile private. În România există două tipuri: Pilonul 2 (pensia administrată privat, obligatorie pentru salariații sub o anumită vârstă) și Pilonul 3 (pensia facultativă). Dacă Pilonul 2 funcționează automat, din contribuția ta la stat, Pilonul 3 este o decizie pe care o iei singur, iar tocmai de aceea are cel mai mare potențial de a face diferența la pensie.
Ce este pensia Pilon 3, pe înțelesul tuturor
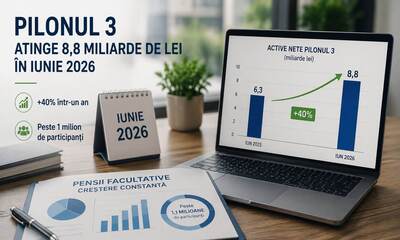
Pensia Pilon 3 este un cont personal de economisire pe termen lung, în care depui lunar sau ocazional o sumă aleasă de tine. Banii sunt investiți de un administrator autorizat într-un fond de pensii facultative, iar câștigurile se adaugă în contul tău an de an. Pentru că investiția durează de obicei zeci de ani, efectul de capitalizare – adică randamentul obținut și la randamentele anterioare – poate transforma contribuții modeste într-o sumă consistentă.
Câteva lucruri esențiale despre Pilonul 3:
- Este facultativ: aderi doar dacă vrei, la fondul pe care îl alegi.
- Este flexibil: poți modifica suma, poți suspenda temporar plățile și le poți relua oricând.
- Banii sunt ai tăi: activele fondului sunt separate de cele ale companiei care îl administrează și sunt păstrate de o bancă depozitară.
- Este reglementat: fondurile sunt autorizate și supravegheate de Autoritatea de Supraveghere Financiară (ASF), care impune limite stricte de investiții.
- Se moștenește: dacă participantul decedează, suma acumulată revine moștenitorilor legali.
Pilonul 1, Pilonul 2 și Pilonul 3: diferențele pe scurt
| Criteriu | Pilonul 1 | Pilonul 2 | Pilonul 3 |
|---|---|---|---|
| Tip | Pensie de stat | Pensie privată obligatorie | Pensie privată facultativă |
| Cine decide | Legea | Legea (alegi doar fondul) | Tu |
| Sursa banilor | Contribuția la stat | O parte din contribuția la stat | Contribuții suplimentare ale tale sau ale angajatorului |
| Cont personal | Nu | Da | Da |
| Avantaj fiscal suplimentar | – | – | Deducere de până la 400 € pe an |
| Moștenire | Limitată | Da | Da |
Pe scurt: Pilonii 1 și 2 se întâmplă automat, iar Pilonul 3 este singurul instrument prin care poți decide direct cât pui deoparte pentru pensie, cu avantaje fiscale.
Deducerea de 400 € pe an: avantajul pe care mulți îl ignoră
Statul încurajează economisirea pentru pensie prin facilități fiscale. Contribuțiile la Pilonul 3 reținute pe statul de plată sunt deductibile din venitul impozabil în limita a 400 € pe an (calculat la cursul BNR). Asta înseamnă că o parte din bani nu mai este impozitată, iar câștigul tău net apare imediat, încă înainte ca fondul să producă vreun randament.
Exemplu simplificat: dacă depui echivalentul a 400 € pe an prin angajator, venitul impozabil scade cu aceeași sumă, iar impozitul pe venit de 10% aferent nu se mai plătește. Practic, primești înapoi o parte din contribuție sub forma unui salariu net mai mare.
Și angajatorul poate contribui pentru angajații săi, tot cu o limită deductibilă de 400 € pe an per angajat, ceea ce face din Pilonul 3 un beneficiu extrasalarial eficient fiscal. Dacă ești antreprenor sau lucrezi în HR, poți estima rapid impactul cu calculatorul de beneficii pentru angajator.
Unde sunt investiți banii din Pilonul 3
Fondurile de pensii facultative investesc în principal în titluri de stat, obligațiuni, acțiuni listate (inclusiv la Bursa de Valori București), depozite bancare și fonduri de investiții, în limitele stabilite de ASF. Fiecare fond are un grad de risc declarat: scăzut, mediu sau ridicat.
- Risc scăzut: pondere mare de titluri de stat și depozite; fluctuații mici, randamente potențial mai modeste.
- Risc mediu: echilibru între obligațiuni și acțiuni; potrivit pentru majoritatea participanților cu orizont de 10–20 de ani.
- Risc ridicat: pondere mai mare de acțiuni; fluctuații mai mari pe termen scurt, potențial de creștere mai mare pe termen lung.
Regula generală: cu cât ești mai tânăr și mai departe de pensie, cu atât îți poți permite un fond cu risc mai ridicat, pentru că ai timp să treci peste perioadele de scădere. Pe măsură ce te apropii de 60 de ani, siguranța capitalului devine mai importantă. Pentru detalii despre structura portofoliilor, vezi analiza structurii investițiilor, iar pentru evoluția istorică a performanței, rata de rentabilitate a fondurilor.
Când și cum poți retrage banii
Suma acumulată în Pilonul 3 poate fi încasată atunci când sunt îndeplinite simultan două condiții: ai împlinit 60 de ani și ai plătit cel puțin 90 de contribuții lunare (nu neapărat consecutive). Există și situații speciale, cum ar fi invaliditatea care afectează total și permanent capacitatea de muncă, în care banii pot fi retrași mai devreme, în condițiile legii.
În funcție de regulile în vigoare la momentul retragerii, poți primi banii integral sau eșalonat. Plata eșalonată poate fi avantajoasă, pentru că restul sumei continuă să fie investit. Impozitarea la retragere urmează regimul pensiilor, cu un plafon neimpozabil, așa că merită să verifici regulile fiscale actuale înainte de a cere plata.
Dacă nu știi exact când vei îndeplini condițiile, folosește calculatorul pentru data pensionării.
Cât ar trebui să contribui lunar?
Nu există o sumă „corectă" pentru toată lumea, dar câteva repere ajută. Un punct de plecare simplu este plafonul deductibil: aproximativ 33 € pe lună îți asigură întregul avantaj fiscal anual. Dacă bugetul permite, un obiectiv frecvent recomandat de specialiști este să economisești între 5% și 10% din venitul lunar pentru pensie, prin toate instrumentele disponibile.
Cel mai important factor nu este suma, ci timpul. O persoană care începe la 30 de ani cu o contribuție modestă poate acumula mai mult decât una care începe la 50 de ani cu o sumă dublă, pentru că randamentele au mai mulți ani să se capitalizeze. Poți simula rapid diferite scenarii cu calculatorul de pensie Pilon 3.
Cum alegi cel mai bun fond de pensii facultative
Pe piața din România activează mai mulți administratori, cu fonduri de risc diferit. Iată criteriile care contează cu adevărat:
- Randamentul pe termen lung – uită-te la rezultatele pe 3, 5 și 10 ani, nu doar la ultimul an.
- Comisioanele – comisionul de administrare și cel aplicat contribuțiilor reduc direct suma finală; diferențele mici contează mult în 20 de ani.
- Gradul de risc – alege-l în funcție de vârsta ta și de cât de confortabil ești cu fluctuațiile.
- Mărimea și stabilitatea fondului – fondurile mari, cu istoric îndelungat, oferă de regulă mai multă predictibilitate.
- Transparența – rapoarte clare, acces online la cont, informații ușor de găsit.
Toate aceste date sunt puse una lângă alta în comparatorul de fonduri Pilon 3, actualizat periodic. Dacă te-ai răzgândit ulterior, poți transfera contul la alt fond, în condițiile stabilite de lege și de prospectul fondului. Pentru un pas cu pas detaliat, citește și ghidul despre alegerea fondului de Pilon 3.
Greșeli frecvente de evitat
- Amânarea deciziei – fiecare an pierdut înseamnă randament compus pierdut.
- Alegerea fondului doar după nume sau după banca la care ai cont – compară comisioanele și rezultatele.
- Panica la scăderi temporare – Pilonul 3 este o investiție pe termen lung; oprirea contribuțiilor în perioade slabe înseamnă să cumperi mai puține unități exact când sunt mai ieftine.
- Ignorarea deducerii fiscale – dacă angajatorul poate reține contribuția pe statul de plată, profită de ea.
Concluzie: merită pensia privată Pilon 3?
Pentru cei mai mulți salariați, răspunsul este da. Pilonul 3 combină trei avantaje rare: un beneficiu fiscal imediat, controlul complet asupra sumei economisite și un cadru reglementat și supravegheat. Nu înlocuiește pensia de stat, ci o completează și te ajută să păstrezi un nivel de trai apropiat de cel din timpul carierei. Primul pas este simplu: compară fondurile, estimează suma cu calculatorul și începe cu o contribuție pe care ți-o permiți constant. Dacă vrei să înțelegi mai întâi toate detaliile, ghidul complet Pilon 3 este un punct bun de plecare.